Reconnaissance du revenu par l'IA : comment les équipes finance réduisent le temps de clôture de 62% sous ASC 606 et IFRS 15
Par Jeanne — 2026-10-05
La reconnaissance du revenu est le point où se rencontrent complexité comptable, scrutin d'audit et modèles SaaS. Voici comment l'IA transforme ce casse-tête en cinq étapes en un processus continu et auditable.
Peu de domaines de la comptabilité d'entreprise sont aussi trompeusement difficiles que la reconnaissance du revenu. Depuis que les normes ASC 606 et IFRS 15 ont convergé vers un modèle unique en cinq étapes, les équipes finance doivent allouer le prix de transaction entre plusieurs obligations de prestation, suivre la contrepartie variable et différer le revenu sur des cycles contractuels pouvant s'étaler sur plusieurs années. Pour les entreprises SaaS, télécoms et de services, un seul contrat grand compte peut générer des dizaines d'échéanciers. Une erreur et c'est le risque de retraitement ; trop de lenteur et c'est la clôture manquée.
C'est exactement le type de travail volumineux, très normatif et adjacent au jugement où l'IA prend tout son sens. Non pas en remplaçant le contrôleur de gestion, mais en faisant le premier passage sur chaque contrat pour que celui-ci examine les exceptions plutôt que de saisir des échéanciers.
Pourquoi la reconnaissance du revenu casse en mode manuel
Le modèle en cinq étapes paraît limpide : identifier le contrat, identifier les obligations de prestation, déterminer le prix de transaction, l'allouer, puis reconnaître le revenu à mesure que les obligations sont satisfaites. En pratique, les données d'entrée sont désordonnées. Les clauses vivent dans des PDF et des bons de commande signés. Les prix de vente isolés doivent être estimés. Les avenants, renouvellements et clauses à l'usage modifient l'échéancier en cours de route.
Une enquête EY de 2023 auprès de directeurs financiers révèle que plus de 60% s'appuient encore sur des tableurs hors ERP pour gérer au moins une partie de leur processus de revenu — la première source de retards de clôture et d'ajustements d'audit. L'allocation manuelle est le point d'entrée des erreurs, et les erreurs sur le revenu sont la première cause de retraitements financiers suivis par le régulateur.
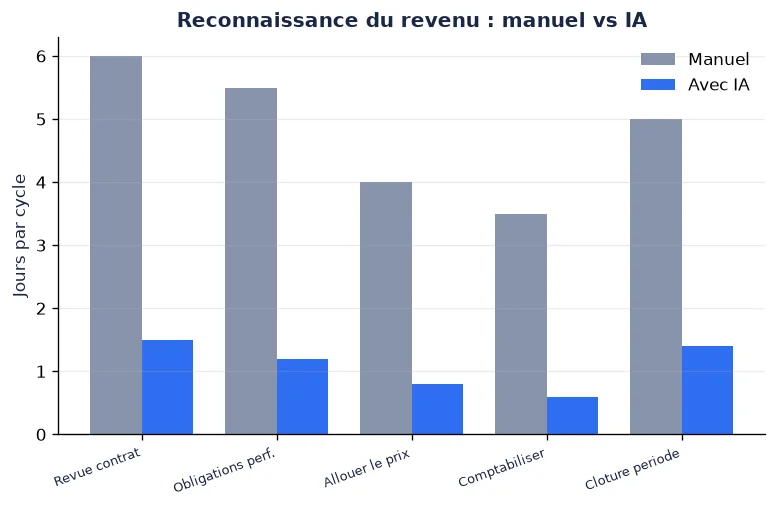
Où l'IA s'insère dans le modèle en cinq étapes
L'IA moderne ne cherche pas à « faire de la comptabilité ». Elle automatise les couches d'extraction, de rapprochement et de calcul sous chaque étape, en laissant le jugement comptable à votre équipe :
- Étape 1 — Identifier le contrat : des modèles d'intelligence documentaire lisent bons de commande, contrats-cadres et avenants, et extraient parties, dates d'effet, durée et conditions de paiement avec un score de confiance par champ.
- Étape 2 — Identifier les obligations : le modèle repère les biens et services distincts (licences, implémentation, support, paliers d'usage) et les rapproche de votre catalogue, signalant les offres groupées à dégrouper.
- Étape 3 — Déterminer le prix : l'IA extrait la contrepartie fixe et variable, remises, ristournes et avoirs, et estime les montants variables à partir de votre historique de réalisation.
- Étape 4 — Allouer le prix : les prix de vente isolés sont estimés depuis les transactions passées, et le moteur répartit le prix de transaction entre les obligations — avec le détail du calcul pour l'audit.
- Étape 5 — Reconnaître le revenu : les échéanciers sont générés automatiquement (à une date ou dans le temps), passés au sous-grand-livre et re-prévus à chaque modification.
Point essentiel : chaque décision automatisée est journalisée avec son document source et son score de confiance, si bien que la piste d'audit se construit en temps réel plutôt que d'être reconstituée en clôture annuelle.
L'impact mesurable
Les équipes finance ayant basculé la reconnaissance sur un flux assisté par l'IA constatent toutes le même schéma : la clôture raccourcit, les écritures d'ajustement manuelles s'effondrent, et les auditeurs passent moins de temps sur l'échantillonnage du revenu car les preuves sont déjà attachées.
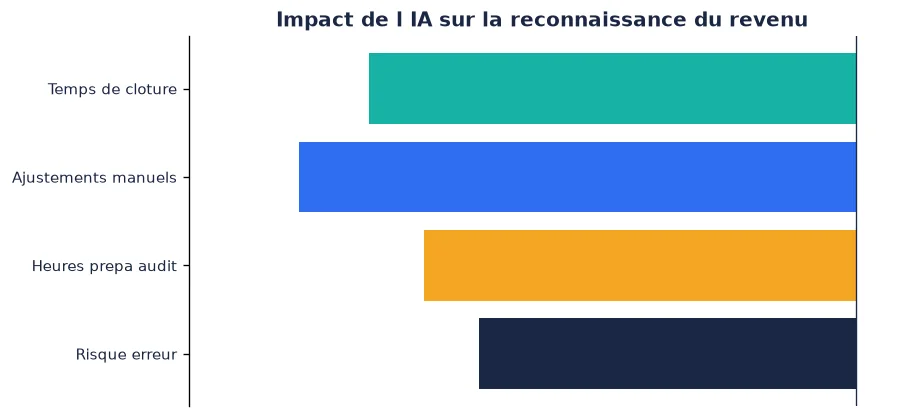
Sur notre vue agrégée d'équipes finance mid-market et grands comptes, les gains médians sont une réduction de 62% du temps de clôture du revenu, une baisse de 71% des ajustements manuels et environ la moitié des heures de préparation des preuves pour l'audit. Le gain le plus profond est le risque : moins d'interventions manuelles, c'est moins d'occasions de produire les anomalies qui déclenchent les retraitements.
Un cas d'usage concret
Prenons un éditeur de logiciels B2B qui signe un contrat de trois ans multi-modules : licences d'avance, implémentation par phases et surconsommation à l'usage. En manuel, un analyste lirait le bon de commande, construirait un tableur, estimerait les prix de vente isolés de mémoire et saisirait un échéancier de report — puis en referait une partie lorsque le client ajoute des licences au septième mois.
Avec un worker IA dans la boucle, le contrat est analysé dès la signature, obligations et prix sont proposés en quelques minutes, et le contrôleur valide ou ajuste l'allocation. À l'arrivée de l'extension en cours de contrat, l'échéancier se réactualise automatiquement et signale l'écart à revoir. Ce qui prenait des jours devient une courte revue d'un échéancier pré-construit et entièrement sourcé.
Gouvernance : garder l'humain aux commandes
Le revenu est trop sensible pour être entièrement automatisé, et aucun éditeur crédible ne prétend le contraire. Le bon modèle opérationnel est la revue par exception : l'IA propose, le contrôleur dispose. Définissez des seuils de confiance pour router vers un humain les extractions peu sûres et les allocations atypiques, et laissez passer les contrats standard à forte confiance avec un contrôle par sondage. Associez-y des approbations par rôle et des journaux d'audit immuables : vous obtenez à la fois la vitesse et la défendabilité, les deux choses que la comptabilité du revenu vous force habituellement à arbitrer.
Par où commencer
Commencez étroit. Choisissez un flux de revenu — typiquement les nouveaux contrats SaaS — et faites tourner le flux IA en parallèle de votre processus actuel pendant un trimestre. Comparez les échéanciers générés aux vôtres, ajustez les seuils de confiance, puis seulement étendez aux renouvellements, modifications et revenus à l'usage. En deux cycles, la plupart des équipes font suffisamment confiance au premier passage pour en faire le défaut.
La reconnaissance du revenu exigera toujours du jugement. Mais les 90% mécaniques du travail — lire les contrats, rapprocher les obligations, allouer les prix, construire les échéanciers — sont précisément ce que l'IA fait bien. Confiez-lui cela, et rendez à vos comptables le temps de traiter les 10% qui ont vraiment besoin d'eux.